每天開車載客,收入可能來自現金、電子支付或叫車平台,不一定有固定的薪轉紀錄。如果過去曾經信用卡遲繳,或有債務協商等信用瑕疵,想申請計程車司機貸款時,可能會擔心自己的條件不容易通過審核。
其實,能否核貸仍要看個人條件與申請管道。除了信用和收入,業者也可能參考車輛價值、所有權及既有貸款情況。
信用不好或沒有固定薪轉,仍然可以詢問計程車借款。但能否辦理、可借多少,還是要依個人及車輛條件評估。以下整理小黃與多元計程車的申請重點,幫助運將朋友在借款前做好準備。
信用不好、沒有薪轉,計程車司機貸款怎麼評估?
計程車司機的收入可能隨接單量和工作時間變動,扣除油錢、保養費等營運成本後,才是實際能運用的金額。如果沒有固定薪轉,申請貸款時可能需要透過其他資料說明收入。
信用有瑕疵也不一定代表無法申請。不同借款管道的評估重點不同,除了信用與收入,也可能參考車輛條件。
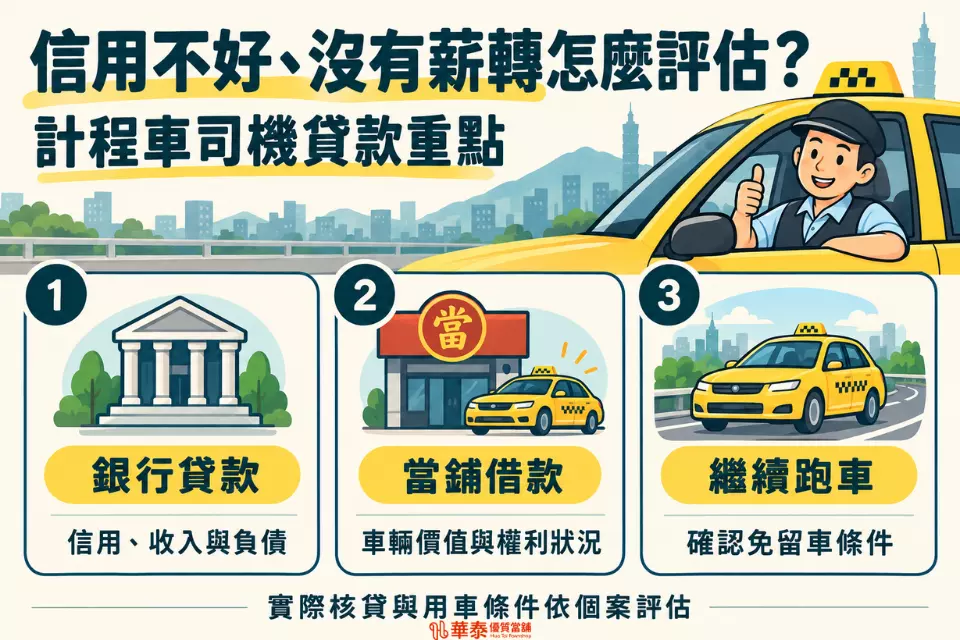
銀行貸款:重視信用、收入與負債狀況
銀行通常會參考信用紀錄、收入及既有負債。如果車資分散在現金、平台結算與電子支付,可以先整理相關紀錄,讓銀行了解自己的營業收入。
沒有薪轉不代表一定無法申請,但若收入資料不足,銀行可能較難評估還款能力。實際需要哪些證明,建議先向申請的銀行確認。
當舖借款:評估車輛價值與權利狀況
向當舖詢問計程車借款時,店家除了了解資金需求,也會參考車款、車齡、里程和車況,並確認車輛所有權及既有貸款情況。
有些當舖可能不透過銀行聯徵資料審核,但不查聯徵不等於保證過件。如果車貸未清、車輛不是本人名下,或已有其他權利限制,仍需進一步確認。
需要繼續跑車,先確認免留車條件
車子是運將每天工作的工具。詢問借款時,可以先說明自己的用車需求,確認方案是否需要留車,以及車輛使用、保險與相關設定如何約定。
實際能否免留車,仍須依車輛條件及業者方案確認。
小黃、多元計程車貸款條件有什麼不同?
不論是傳統小黃還是多元計程車,申請前都要先確認車輛登記與使用關係。司機每天開車,不一定代表車輛登記在自己名下,而不同的車籍和契約安排,可能影響申辦方式。
| 項目 | 傳統計程車(小黃) | 多元計程車 |
| 車輛登記 | 可能涉及個人、車行或合作社等不同登記與使用情況 | 可能是自有、靠行、租賃或其他安排 |
| 申請前確認 | 核對車主、靠行或合作社契約,以及既有貸款 | 核對車籍、車貸及與車行或租賃業者的契約 |
| 可準備資料 | 身分證明、行照及職業駕駛相關資料 | 身分證明、行照、職業駕駛及平台營業相關資料 |
| 收入紀錄 | 可整理車隊結算、入帳或日常營業紀錄 | 可整理平台接單、電子支付或入帳紀錄 |
小黃司機:先釐清靠行或合作社的車輛權利
如果是靠行或合作社車輛,建議先查看行照與相關契約,確認車輛的登記及權利關係。
若車輛登記在車行或其他人名下,申請時可能需要確認權利人的同意或其他文件。若車輛登記在本人名下,也仍須評估車況、既有貸款與擔保設定。
多元計程車司機:確認車籍與平台收入資料
多元計程車可能有不同的購車、靠行或租賃安排,不能只因為平常由自己駕駛,就認定車輛可以自行提供擔保。
如果平時透過平台接單,也可以整理平台收入或電子支付紀錄,作為說明營業情況的資料。實際是否需要、業者如何採認,仍以個案要求為準。
信用有瑕疵,申請計程車借款的 3 個關鍵
信用條件不理想時,先把收入和車輛情況整理清楚,可以讓業者更了解你的需求,也減少資料不完整造成的往返。
關鍵一:整理收入資料,說明營業狀況
沒有固定薪轉,可以先看看手上有哪些資料能呈現平時收入,例如:
- 叫車平台接單或結算紀錄
- 電子支付收款明細
- 銀行帳戶入帳紀錄
- 職業駕駛執照、執業登記證或相關資料
- 車貸、租金及其他營運支出紀錄
如果車資有一部分是現金,也可以記錄每天收入和支出,或保留存入銀行的紀錄。這些資料有助於說明營業情況,但不代表一定符合所有業者的審核要求。
關鍵二:主動告知車況與目前貸款
車輛是否還在繳車貸?有沒有辦過擔保設定?曾經發生重大事故或泡水嗎?這些情況都建議在諮詢時主動說明。
如果有人建議辦理代償或增貸,也應先比較原貸款結清金額、新方案的利率、費用與還款期限,確認是否符合自己的需求。
關鍵三:選擇合法、費用清楚的借款管道
詢問計程車司機貸款時,可以先確認業者是否具備合法營業資格,再了解利率、費用、還款方式,以及車輛是否需要留置。
對每天都要跑車的運將而言,免留車是一項考量,借款成本與契約內容也要一併確認。不要只因為廣告寫著「快速撥款、保證過件」就急著簽約。
計程車借款額度怎麼算?5 個因素影響評估結果
同樣是計程車,每輛車的借款額度可能不同。店家通常會從車輛價值、車況及既有貸款等方面綜合評估。
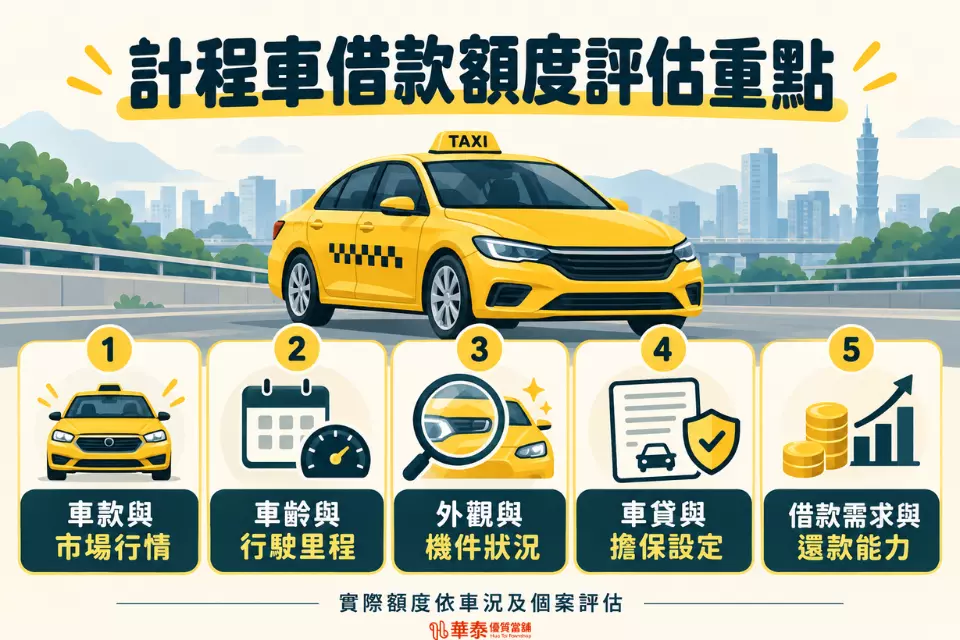
1. 車輛品牌與市場行情
不同品牌與車款的中古車行情、流通性及維修資源不同,可能影響車輛評估價值。
即使是相同車款,年份、里程和車況不同,估價結果也可能有差異,不能只看品牌判斷額度。
2. 車齡與行駛里程
計程車每天長時間行駛,里程數通常是評估時會參考的項目。車齡較高或使用里程較長,也可能增加零件耗損與維修成本。
如果有定期保養,保留相關紀錄可以讓店家更完整了解車況,但不代表一定能提高額度。
3. 外觀與機件狀況
除了車身外觀,引擎、變速箱等機件狀況,以及是否曾經發生重大事故或泡水,都可能影響車輛價值。
詢問時可以先將車輛使用與維修情況說明清楚,再由業者評估。
4. 是否已有貸款或擔保設定
車貸未清時,業者會參考貸款餘額,也會確認既有擔保登記與契約限制。實際額度並非單純用車價減掉貸款餘額就能確定。
如果不清楚目前還欠多少,建議先向原貸款機構查詢,再提供資料給業者評估。
5. 實際借款需求與還款能力
即使車輛可評估的額度較高,也不一定要借到上限。可以先算出修車、繳保費或其他支出實際需要多少,再扣除每月油錢、車貸、保養與生活費,評估自己能負擔的還款金額。
借款金額符合需求、還款不影響日常營運,才比較容易安排後續資金。
避開借款陷阱:計程車借款前注意 4 件事
急用錢時,更要確認店家的營業資格、費用與文件內容。把條件問清楚,才能比較不同方案是否適合自己。
1. 確認利率與實際費用
依《當舖業法》,當舖年利率最高為 30%,換算月利率最高為 2.5%;倉棧費不得超過收當金額的 5%。當舖除利息與倉棧費外,不得收取其他費用,也不得預扣利息及費用。
借款前可以請店家說明實際利率、倉棧費及還款金額,並核對當票上記載的條件。
2. 證件提供核對後,確認取回
辦理時,業者可能需要核對身分證、行照或其他資料。核對完成後,應確認證件由自己保管,不要把身分證、提款卡或存摺交給業者作為借款擔保。
如果對方要求提供網路銀行或提款卡密碼,也應提高警覺。
3. 不簽空白本票或空白文件
簽名前要先看清楚本金、利率、費用、還款期限及違約處理方式。若對方表示「先簽名,內容之後再補」,不要急著簽署。
如有簽署本票或其他文件,也應先了解用途與法律效力,並保留自己的文件或契約副本。
4. 保留收入與還款紀錄
平常可以依自己的需要記錄跑車收入與支出,並保留平台結算、車貸繳款及付款資料,方便掌握財務狀況。
這些紀錄不保證一定核貸,但在需要說明收入或核對還款情況時,能提供較清楚的依據。
開車打拚更安心!華泰當舖做運將最強後盾
不論您開的是小黃還是多元計程車,遇到資金周轉需求時,可以先向新竹華泰當舖說明車輛登記、貸款餘額與用車情況,讓我們協助評估適合的計程車借款方案。
正在了解計程車司機貸款的運將朋友,也可以一併詢問借款額度、所需文件及免留車條件,先把細節問清楚,再安心安排工作與還款計畫。
👉 歡迎撥打華泰當舖服務專線,或加入官方 LINE 好友線上諮詢。
服務專線:03-532-1199
官方 LINE:@250hqovn