手上已有一筆汽車借款,後來還想增加周轉,不少車主會考慮辦理當鋪一車兩借,也會進一步詢問:「當鋪可以借兩間嗎?」
如果第二筆使用黃金、名錶或另一台車,因為借款物品不同,通常可以分開評估;但若兩筆借款都以同一輛汽車為基礎,就不能只看行照是否還在自己手上,而要確認原貸餘額、契約內容與車輛目前的權利狀態。
本文將說明一車兩借的評估條件,以及原店增借、跨店申請與轉當之間的差異,協助車主先算清楚剩餘車價、實拿金額與借款成本,再選擇較適合的辦理方式。
當鋪可以借兩間嗎?關鍵在於使用什麼物品
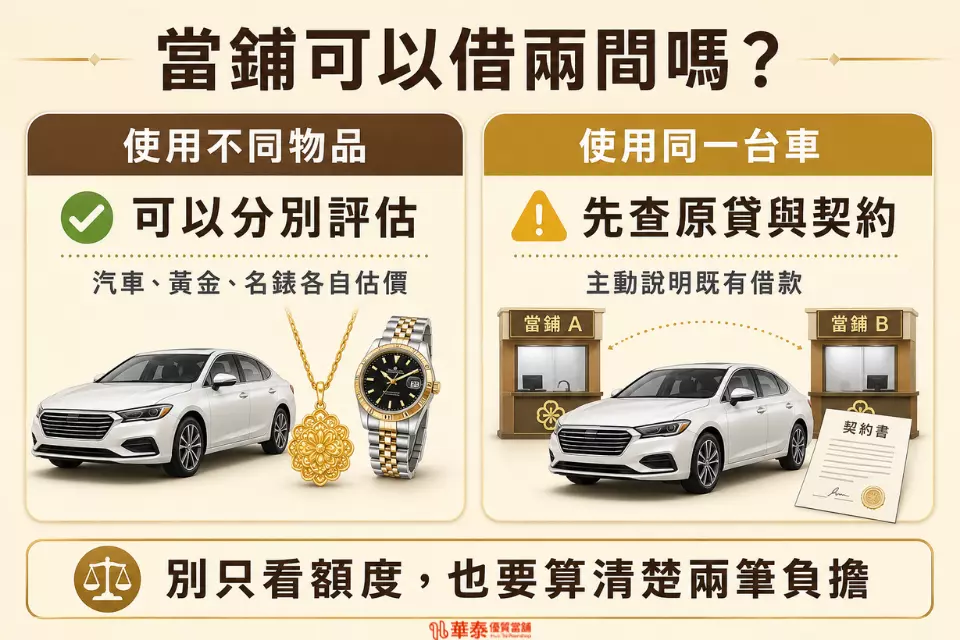
同時向兩家當鋪詢問額度沒有問題,但最後能不能分別辦理,主要取決於兩筆借款使用的抵押品是否相同。
如果第一家使用汽車,第二家使用自己的黃金或名錶,兩件物品可以各自估價,不屬於一般所說的一車兩借。真正需要考慮的,反而是兩筆借款的利息、到期日與清償安排會不會同時造成壓力。
若第二筆仍想使用原本那輛汽車,就要先查明第一筆借款是銀行車貸、融資分期,還是向其他當鋪辦理。不同契約對車輛權利與後續處理方式的影響並不相同,不能只憑車主口述判斷。
使用不同物品,可以分別評估
例如小陳先用汽車向A店辦理借款,之後再拿自己的黃金到華泰當鋪估價。雖然兩筆借款來自不同店家,但使用的物品不同,因此不屬於同一輛車重複借款。
不過,能不能再辦第二筆,仍要評估申請人的還款能力。若兩筆借款的付款日期相近,或每個月只能勉強支付利息,就要先想清楚後續如何減少本金。
同一輛車已有借款,必須主動說明
正式申請時,應如實提供原貸款或借款資料。若刻意隱瞞既有債務、使用不實的清償證明,或拿不是自己所有的汽車辦理,不只容易被拒絕,也可能衍生契約與法律爭議。
華泰當鋪會先核對車主身分、行照、原借款明細與實際車況,再判斷適合詢問原店增借、辦理轉當,或是否仍有其他可評估方式。
同一台車還能不能借,先算剩餘車價
汽車當初買多少錢,不代表現在還有多少借款空間。業者評估的是目前中古行情,再扣除尚未清償的貸款,並把車況、設定順位與後續處理風險一起算進去。
可以先用以下概念抓出大致範圍:
可評估空間=汽車目前價值-既有貸款餘額-必要風險保留
這不是正式核准公式,只能用來初步判斷是否還有評估空間。
例如汽車目前行情約45萬元,原貸結清金額為32萬元,表面差額是13萬元。但業者還要查看里程、事故紀錄、車款流通性、原契約與設定順位,因此實際可借金額不會直接等於13萬元。
市場行情比當初買價更重要
年份較新、里程合理、保養紀錄完整,而且中古市場需求穩定的車款,通常比較容易估價。若汽車曾發生重大事故、泡水、長期作為營業用車,或車款本身較冷門,實際可變現價格可能會比車主預期低。
所以,當鋪一車兩借評估的是汽車現在還剩多少價值,而不是當初的新車售價,也不是第一筆曾經核准多少。
不要用已繳期數猜剩餘本金
很多人會以為車貸繳了一年,剩餘本金就一定減少很多。實際上,每份貸款的利率、期數與本金攤還方式不同,單看已繳期數很難算準。
申請前可向原債權人索取近期貸款明細或結清金額。知道現在還欠多少,才有辦法進一步判斷車輛是否仍有可評估空間。
已有逾期時,不宜只想增加額度
汽車借款雖然以車輛價值為主要評估基礎,但業者也會了解申請人目前的付款狀況與收入來源。
如果第一筆已經多次逾期,第二筆資金又只是拿來支付原本的利息,增加借款通常只能把問題往後延。這時先整理原有債務,或比較轉當後的總成本,會比直接增加第二筆借款更實際。
不一定要借第二家,也能比較增借與轉當
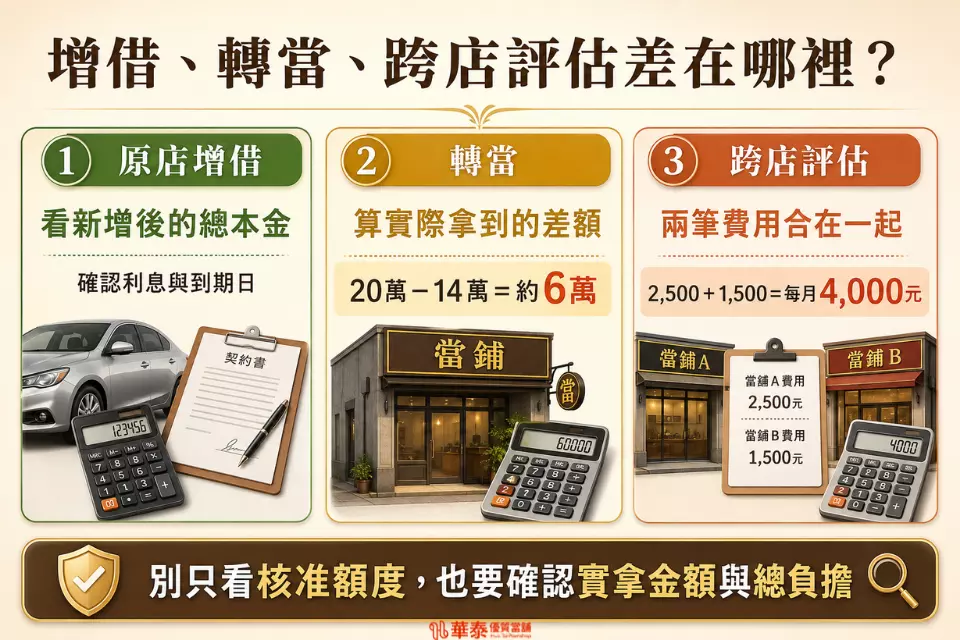
搜尋「當鋪可以借兩間嗎」的車主,真正需要的不一定是一車兩借。有些案件適合先詢問原店增借,也有些可以透過轉當重新整理原本的借款。
| 方式 | 辦理概念 | 可能適合的情況 | 需要確認 |
|---|---|---|---|
| 原店增借 | 由原業者重新估價並增加本金 | 車輛仍有價值、付款紀錄正常 | 增借後本金、利息與到期日 |
| 跨店評估 | 原借款未清償,再向另一家詢問 | 原契約與車輛狀況允許評估 | 既有債權、契約限制與總負擔 |
| 轉當 | 由新業者評估結清舊款並重新辦理 | 想調整借款內容或整合原有債務 | 結清金額、實拿差額與新契約 |
原店增借要看新增後的總本金
原店已有車況與借款資料,重新評估通常比較直接。但車主不能只問「還能多拿多少」,還要確認追加後的總本金、利息如何計算,以及到期日是否重新起算。
轉當要算實際拿到的差額
轉當並不是憑空多出一筆額度,而是由新業者先評估原借款的結清金額,再重新簽訂契約。
例如新方案核准20萬元,原借款需要14萬元才能結清,尚未計入本次利息與倉棧費前,可運用的差額約為6萬元。比較方案時,要看實際拿到多少,而不是只看核准額度。
跨店評估要把兩筆費用合在一起
如果原借款沒有結清,又增加第二筆債務,每月要負擔的是兩筆費用合計。
假設第一筆本金10萬元、第二筆本金6萬元,兩筆都以月利率2.5%試算,每月利息分別為2,500元與1,500元,合計4,000元。第二筆單看只有1,500元,但真正影響生活支出的是兩筆加起來的金額。
延伸閱讀:新竹汽車借款推薦:貸款車也能留車二胎,華泰當舖帶你看懂額度與利息風險
辦理前先準備哪些資料?
同一輛車已有貸款或借款時,需要核對的內容會比一般汽車借款更多。資料準備完整,業者才能確認原債權、剩餘本金與汽車實際價值。
一般可先準備:
- 車主本人的身分證與第二證件
- 汽車行照
- 欲辦理借款的實車
- 原借款或貸款契約
- 近期繳款明細
- 原債權人提供的結清金額或清償資料
- 可輔助說明收入與還款來源的文件
業者會依車籍、里程、外觀、主要功能、事故狀況與貸款資料進行核對。如果還要向原債權人確認結清金額,或處理既有借款關係,所需時間也會比單純估車更長。
行照在手上,不代表汽車沒有權利限制
有些車主看到行照仍由自己保管,就認為汽車一定可以再次辦理。實際上,行照只是車籍文件之一,不能單獨證明汽車沒有貸款、分期或其他權利限制。
判斷能否再次評估時,仍要查閱原契約與相關資料。若貸款已經繳清,但原本的登記尚未辦理註銷,可先向原債權人索取清償證明,再處理後續程序。《動產擔保交易法》第10條也規定,擔保債權清償後,債權人經書面請求應出具證明文件。
公司車與分期車需要補充文件
公司名下汽車通常還要提供公司登記資料、負責人證件及相關授權文件;仍在銀行或融資公司分期的汽車,則應備妥近期繳款與原契約資料。
文件越完整,越容易判斷適合詢問原店增借、轉當,還是暫時不宜增加借款。
FAQ|當鋪一車兩借常見問題
A:當鋪汽車借款主要依車輛價值、實際車況與申請人的還款能力評估,審核方式和銀行信用貸款不同。實際需要核對哪些資料,仍依個別案件而定;如果汽車已有銀行貸款或融資分期,業者會確認剩餘本金、原契約及車輛權利狀態。
A:一般由車主本人提出申請,主要聯繫對象也是申請人本人。若汽車登記在配偶、親友或公司名下,就必須取得所有權人同意,並依實際情況提供授權或公司相關文件。
A:不建議其中一名共有人自行辦理。若汽車有多位所有權人,通常需要其他共有人同意,並依業者要求提供證件或授權資料,以免後續發生所有權爭議。
A:可以先詢問,但未繳罰單、牌照稅、燃料使用費或車籍異常,都可能影響後續手續。申請前可先查明欠費金額及車籍狀態,再由業者判斷是否需要先處理。
A:可以。提前清償前應先向業者確認指定日期的本金、利息及依法可收取的費用,並索取清償或取回物品的相關證明。若契約另外列出違約金、代辦費或不明費用,應先確認是否具有合法依據。
同一台車已有借款,先找華泰確認實拿差額
當鋪可以借兩間嗎,要分成兩種情況來看:使用不同物品時,通常可以分別估價;若兩筆借款都和同一輛汽車有關,就要先核對原契約、結清金額與車輛目前價值,不能隱瞞既有借款直接重複辦理。
對車主而言,真正值得比較的不是廣告上的最高額度,而是清償原貸後實際能拿到多少、借款期間需要支付多少費用,以及後續是否有能力逐步減少本金。
汽車目前還有銀行車貸、融資分期或其他借款,可攜帶雙證件、行照、原契約、近期繳款明細與實車,交由新竹華泰當鋪核對。會依汽車現值與原借款內容,協助比較原店增借、轉當或其他可評估方式,先把實拿差額與費用說清楚,再決定是否辦理。
💡 新竹華泰當鋪|汽車借款與轉當評估
📞 服務專線: 03-532-1199
💬 官方 LINE:@250hqovn